"Isso é com o contador."
É a frase que mais se ouve quando o assunto é reforma tributária. E faz sentido, afinal, calcular e pagar imposto sempre foi trabalho da contabilidade. Mas desta vez tem uma diferença importante: a reforma não muda só a guia que o contador emite. Ela mexe no preço que você cobra, na margem que sobra, no caixa do mês e até no motivo pelo qual um cliente escolhe comprar de você ou do concorrente.
E a primeira grande virada acontece agora, em janeiro de 2027.
A partir dessa data, PIS e Cofins deixam de existir e dão lugar à CBS, a nova contribuição federal. O IPI é zerado para quase todos os produtos, e começa a cobrança do Imposto Seletivo. É o fim de uma era de impostos que o empresário brasileiro conhece há décadas, e o começo de uma transição que vai até 2033.
Neste artigo, a gente explica o que muda em 2027, o que isso significa na prática para a gestão da sua empresa e o que dá para fazer antes da virada do ano. Sem juridiquês.
Reforma tributária em uma frase
A reforma troca cinco tributos sobre o consumo (PIS, Cofins, IPI, ICMS e ISS) por um modelo de imposto sobre valor agregado, dividido em duas partes: a CBS, federal, e o IBS, de estados e municípios. Junto com eles vem o Imposto Seletivo, que incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas.
A lógica do novo sistema é a da não cumulatividade ampla: em regra, o imposto pago nas etapas anteriores da cadeia vira crédito para quem compra. Parece detalhe técnico, mas é daí que vêm várias das mudanças que vão chegar ao seu dia a dia.
A linha do tempo: o que acontece e quando
A transição é longa, e entender as etapas ajuda a não se assustar nem relaxar demais.
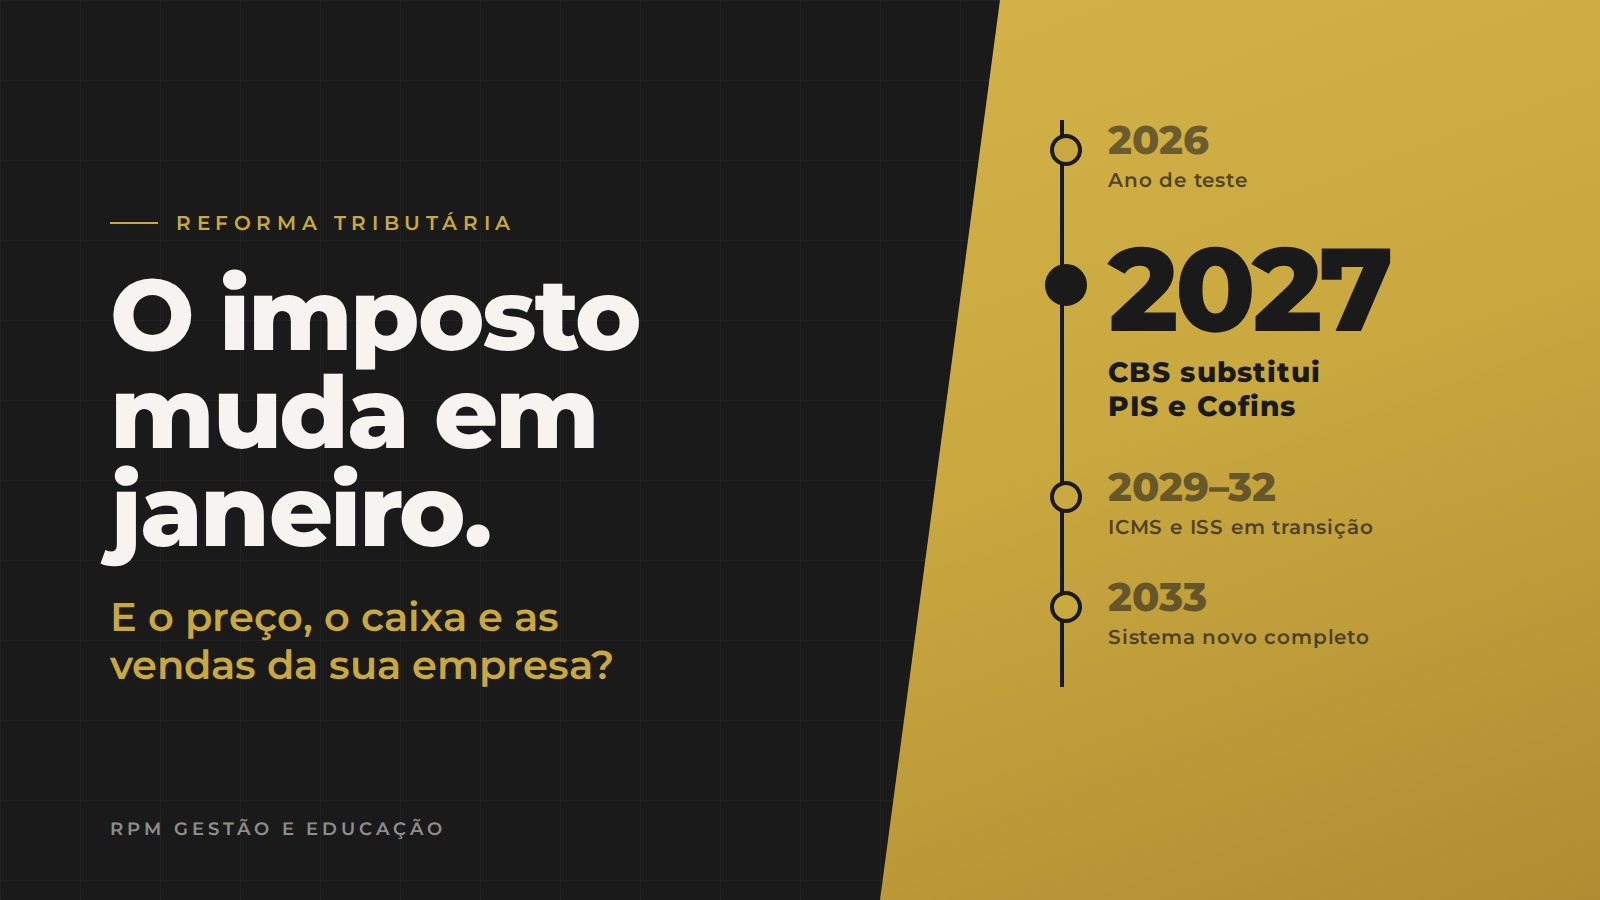
2026: ano de teste. As notas fiscais passaram a trazer as alíquotas-teste de 0,9% de CBS e 0,1% de IBS, em caráter informativo.
2027: a CBS entra de verdade. PIS e Cofins são extintos, o IPI tem alíquota zerada para quase todos os produtos (com exceção da proteção à Zona Franca de Manaus), o Imposto Seletivo começa a ser cobrado e o IBS aparece com alíquota de 0,1% (Poder360).
De 2029 a 2032: transição do ICMS e do ISS. Os impostos de estados e municípios vão diminuindo aos poucos, enquanto o IBS aumenta.
2033: sistema novo completo. ICMS e ISS deixam de existir.
Ou seja: 2027 não é o fim da história, mas é o ano em que a reforma sai do papel para o caixa.
"A reforma tributária não muda só quanto de imposto a empresa paga. Muda como ela precisa pensar preço, margem e caixa."
Quanto vai ser a CBS?
Essa é a pergunta que todo empresário faz, e a resposta honesta é: ainda não há um número oficial. Pela lei, as alíquotas de referência são fixadas pelo Senado, seguindo uma metodologia definida. Em 2024, as estimativas do governo apontavam para uma CBS próxima de 8,8%, e projeções mais recentes indicam algo na casa de 9% (Contábeis).
O recado aqui é simples: use essas projeções para fazer simulações, mas não trate nenhum percentual como definitivo até a publicação oficial.
O que muda na prática para a gestão da empresa
Agora, a parte que mais interessa. Veja onde a reforma deve aparecer na rotina de quem comanda uma empresa.
1. A formação de preço precisa ser refeita
Hoje, muitas empresas formam preço de um jeito meio intuitivo: custo, uma margem "que sempre funcionou" e os impostos embutidos. Com a reforma, o imposto passa a ser calculado de outra forma, e os créditos que a empresa pode aproveitar mudam bastante.
Isso quer dizer que o mesmo produto, vendido pelo mesmo preço, pode deixar uma margem diferente em 2027. Para mais ou para menos, dependendo do setor, da cadeia de fornecedores e do regime da empresa.
O que fazer: revise a formação de preço dos seus principais produtos ou serviços com o contador, simulando o cenário de 2027. E aproveite para responder uma pergunta que muita empresa não sabe: qual é, de fato, a margem de cada item hoje?
2. Crédito vira argumento de venda
Se você vende para outras empresas, preste atenção neste ponto. No novo modelo, o cliente empresarial pode aproveitar como crédito o imposto que veio na sua nota. Quanto mais crédito a sua nota gerar, mais atrativa ela fica para ele.
Na prática, compradores vão começar a olhar não só o preço, mas também quanto de crédito cada fornecedor gera. Não é exagero imaginar pedidos de cotação comparando o "preço líquido de crédito" entre concorrentes.
O que fazer: converse com os seus principais clientes empresariais e entenda como eles vão avaliar fornecedores a partir de 2027. E prepare a equipe comercial para responder essa pergunta com segurança.
3. Simples Nacional: uma decisão estratégica
As empresas do Simples ganharam uma escolha importante. Elas podem continuar recolhendo tudo pela guia única, incluindo IBS e CBS (o chamado Simples "puro"), ou permanecer no Simples para os demais tributos e recolher IBS e CBS pelo regime regular (o modelo "híbrido").
A primeira janela para essa escolha foi de 1º a 30 de setembro de 2026, com efeitos a partir de janeiro de 2027. Quem não optou não perdeu a chance: a partir de 2027, a opção pode ser feita em março e em setembro de cada ano, com efeitos no semestre seguinte (Agência Gov).
Por que isso importa? Porque, no Simples "puro", a empresa tende a gerar menos crédito para quem compra dela. Para quem vende para consumidor final, isso pode não fazer diferença. Para quem vende para outras empresas, pode pesar na hora de o cliente escolher o fornecedor.
O que fazer: a decisão não é só sobre quanto imposto a sua empresa paga, mas sobre quem são os seus clientes e fornecedores. Sente com o contador, olhe para a sua carteira e faça as contas dos dois cenários antes da próxima janela.
4. O caixa vai sentir, principalmente quando o split payment chegar
O split payment é um dos mecanismos mais comentados da reforma. A ideia é que, no momento do pagamento, o imposto seja separado automaticamente e enviado ao governo, sem passar pelo caixa da empresa.
Ele não começa em janeiro de 2027. Segundo o Comitê Gestor do IBS, o mecanismo precisa de mais tempo de implementação e deve chegar depois, de forma gradual, inicialmente opcional para operações entre empresas (Contábeis).
Mas ele vai chegar. E, quando chegar, muda uma coisa que muita empresa usa sem perceber: o dinheiro do imposto que hoje fica alguns dias no caixa antes de ser pago. Para empresas com caixa apertado, isso pode fazer diferença.
O que fazer: se a sua empresa ainda não tem um fluxo de caixa projetado para as próximas semanas, este é o momento de começar. Quem conhece o próprio caixa vai atravessar essa mudança com muito menos susto.
5. Sistema, notas e cadastro precisam estar em dia
Os documentos fiscais já mudaram em 2026 e continuam mudando. Cadastro de produtos e serviços, classificação fiscal, emissão de notas: tudo isso precisa estar correto no sistema da empresa para que o imposto seja calculado certo e os créditos não se percam.
O que fazer: confirme com o fornecedor do seu sistema de gestão (ERP) ou de emissão de notas o que já está pronto para 2027. E aproveite para revisar o cadastro dos produtos que mais vendem. Erro de cadastro que hoje passa despercebido pode sair caro no sistema novo.
6. Contratos longos merecem uma revisão
Contratos de fornecimento, prestação de serviço ou locação que atravessam a virada do ano podem ter cláusulas de preço que não preveem a mudança dos tributos.
O que fazer: liste os contratos mais relevantes que seguem vigentes em 2027 e verifique, com o apoio jurídico e contábil, se as cláusulas de preço e reajuste consideram a troca de impostos.
Por que a reforma é, no fundo, um teste de gestão
Repare que quase todas as recomendações acima dependem de uma mesma coisa: a empresa conhecer os próprios números. Sem saber a margem de cada produto, não dá para refazer o preço. Sem fluxo de caixa, não dá para se preparar para o split payment. Sem entender quem são os clientes, não dá para decidir bem no Simples.
A reforma tributária não cria esse problema, mas deixa ele à mostra. Empresas que já têm a gestão organizada vão usar a transição para ganhar competitividade. As que ainda funcionam no improviso vão sentir mais, e provavelmente só vão perceber quando a margem já tiver encolhido.
Se esse é o seu caso, vale conhecer o nosso guia sobre [como profissionalizar a gestão da empresa]([[URL DO PILAR]]). Organizar os números é o primeiro passo, com ou sem reforma.
Sua empresa está pronta para 2027? Faça o teste
Responda pensando em como a sua empresa está hoje. Sim vale 2 pontos, em parte vale 1 e não vale 0.
Já conversei com o meu contador sobre o impacto da reforma na minha empresa.
Sei qual é a margem de lucro dos meus principais produtos ou serviços.
Já simulei como fica a minha formação de preço no cenário de 2027.
Sei quanto dos meus clientes são empresas e quanto são consumidores finais.
Se estou no Simples, já avaliei se o modelo "puro" ou o "híbrido" faz mais sentido.
Tenho um fluxo de caixa projetado para as próximas semanas.
O fornecedor do meu sistema já confirmou que está pronto para 2027.
O cadastro dos produtos que mais vendo está revisado.
Revisei os contratos relevantes que continuam valendo em 2027.
A equipe comercial sabe responder perguntas de clientes sobre a reforma.
Até 8 pontos: a reforma pode pegar a empresa de surpresa. Comece pela conversa com o contador e pela margem dos principais produtos.
De 9 a 15 pontos: o básico está encaminhado, mas ainda há pontos que podem pesar na margem ou no caixa. Priorize os itens em que você marcou zero.
16 pontos ou mais: a empresa está bem preparada. O próximo passo é acompanhar a definição oficial das alíquotas e ajustar as simulações.
O que fazer até o fim do ano
Não dá para resolver tudo de uma vez, mas dá para chegar em janeiro bem mais preparado.
Passo 1: marque a conversa com o contador. Leve perguntas concretas: como fica a carga da minha empresa em 2027? Faz sentido mudar de regime? O que muda nos meus créditos?
Passo 2: descubra a margem dos seus cinco principais produtos ou serviços. É a base para qualquer revisão de preço.
Passo 3: monte o fluxo de caixa das próximas oito semanas. E atualize toda segunda-feira.
Passo 4: fale com o fornecedor do sistema. Confirme o que já está pronto e o que ainda depende de atualização.
Passo 5: prepare a equipe comercial. Defina, com o contador, como responder quando um cliente perguntar sobre crédito, preço ou regime tributário.
Quer saber se a gestão da sua empresa aguenta a transição?
Se o teste mostrou que a empresa não conhece bem os próprios números, a reforma é um ótimo motivo para começar. Para uma primeira visão, faça o Termômetro da gestão no nosso quiz. Em menos de cinco minutos, ele mostra quais áreas precisam de atenção.
E se quiser um olhar de fora, o Diagnóstico Empresarial da RPM avalia a empresa como um todo, identifica o gargalo que mais pesa hoje e ajuda a definir por onde começar. Há 14 anos a RPM trabalha lado a lado com empresas de dono, com mais de 2.600 empresas atendidas em 205 cidades.
Quero fazer o Diagnóstico Empresarial
Este artigo tem caráter informativo e reflete as regras divulgadas até a data de publicação. Ele não substitui a orientação do seu contador ou assessor tributário, que deve avaliar a situação específica da sua empresa.
Perguntas frequentes sobre a reforma tributária em 2027
O que muda com a reforma tributária em 2027?
A partir de janeiro de 2027, PIS e Cofins são extintos e substituídos pela CBS. O IPI tem alíquota zerada para quase todos os produtos, o Imposto Seletivo começa a ser cobrado e o IBS aparece com alíquota de 0,1%. ICMS e ISS continuam existindo e só começam a diminuir a partir de 2029.
Qual será a alíquota da CBS em 2027?
Ainda não há um número oficial. As alíquotas de referência são fixadas pelo Senado. Projeções recentes indicam algo na casa de 9%, mas elas devem ser usadas só para simulação até a publicação oficial.
Empresa do Simples Nacional é afetada pela reforma tributária?
Sim. A empresa pode continuar recolhendo IBS e CBS dentro do Simples ou optar por recolhê-los pelo regime regular, mantendo os demais tributos no Simples. A escolha afeta os créditos que os clientes empresariais podem aproveitar e deve ser avaliada com o contador.
Perdi o prazo de setembro para escolher o regime no Simples. E agora?
Não se perde a opção. A partir de 2027, há janelas em março e em setembro de cada ano, com efeitos no semestre seguinte. Use o tempo até a próxima janela para fazer as simulações com calma.
O split payment começa em 2027?
Não em janeiro. Segundo o Comitê Gestor do IBS, a implementação será posterior e gradual, inicialmente opcional para operações entre empresas. Mas vale se preparar desde já, porque ele muda a forma como o imposto sai do caixa.
Reforma tributária é só assunto do contador?
O cálculo e o recolhimento continuam sendo com o contador. Mas as decisões que a reforma exige, como revisar preço, escolher regime, preparar o caixa e orientar a equipe de vendas, são decisões de gestão. Por isso, o dono precisa participar da conversa.
Sobre a RPM Gestão e Educação
A RPM é especializada em gestão e educação empresarial para empresas de dono. Há 14 anos ajuda empresários a profissionalizar a gestão, com mais de 2.600 empresas atendidas em 205 cidades e unidades em Passos (MG), Franca (SP) e Ribeirão Preto (SP). Conheça a RPM